در این مقاله قصد داردیم نحوه اعتبارسنجی و ارزیابی داراییهای شرکت را کامل و به صورت چک لیستی به شما عزیزان آموزش دهیم. دیدن یک فهرست از داراییهای شرکت یا چند رقم درجشده در صورتهای مالی، کافی نیست تا مطمئن شوید آن داراییها واقعاً همان چیزی هستند که ادعا میشود. اعتبارسنجی و ارزیابی داراییهای شرکت یعنی همزمان چند موضوع را کنار هم بررسی کنید: آیا دارایی واقعاً وجود دارد؟ متعلق به چه کسی است؟ وضعیت حقوقیاش چطور است؟ از نظر فیزیکی قابل استفاده است؟ ارزش تقریبی یا کارشناسیاش با عدد اعلامشده همخوانی دارد؟ و آیا بدهی یا تعهدی به آن گره خورده است؟
خیلی وقتها یک دستگاه در فهرست داراییها هست، اما در محل دیده نمیشود؛ یا سند ملکی وجود دارد که در رهن بانک است؛ یا موجودی انباری روی کاغذ چند برابر چیزی است که در واقعیت شمرده میشود. همین نمونهها نشان میدهد چرا بررسی داراییهای شرکت باید مرحلهبهمرحله و مستند انجام شود، نه بر اساس اعتماد صرف به فهرست ارائهشده.
در این بخش یک چکلیست عملی در اختیار شما عزیزان قرار میدهیم تا بتوانید اعتبارسنجی و ارزیابی داراییهای شرکت را دستهبندی کنید، برای هر دسته مشخصات لازم را بررسی کنید، مغایرتهای احتمالی را شناسایی کنید و در نهایت تصویر واقعیتری از ارزش داراییها به دست بیاورید.
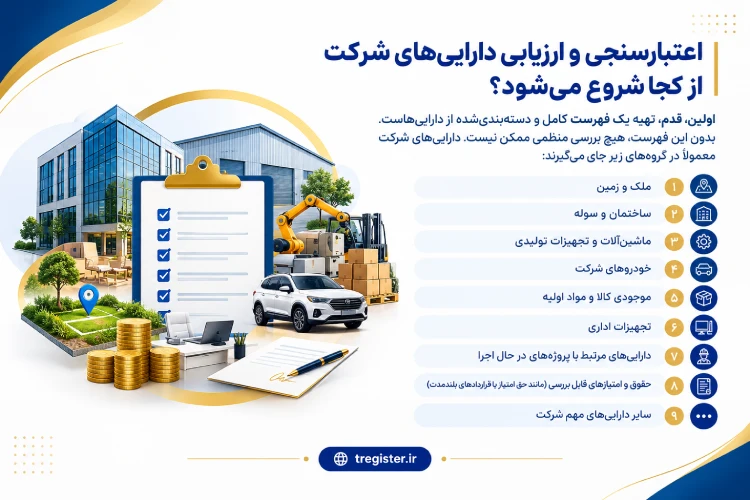
اعتبارسنجی و ارزیابی داراییهای شرکت از کجا شروع میشود؟
اولین قدم، تهیه یک فهرست کامل و دستهبندیشده از داراییهاست. بدون این فهرست، هیچ بررسی منظمی ممکن نیست. داراییهای شرکت معمولاً در گروههای زیر جای میگیرند:
- ملک و زمین
- ساختمان و سوله
- ماشینآلات و تجهیزات تولیدی
- خودروهای شرکت
- موجودی کالا و مواد اولیه
- تجهیزات اداری
- داراییهای مرتبط با پروژههای در حال اجرا
- حقوق و امتیازهای قابل بررسی (مانند حق امتیاز یا قراردادهای بلندمدت)
- سایر داراییهای مهم شرکت
برای هر دارایی، حداقل باید مشخصات فنی یا شناسایی، محل فعلی قرارگیری، وضعیت ظاهری و کارکرد، نام مالک ثبتشده و مدارک مرتبط ثبت شود. این فهرست پایهای است که مراحل بعدی ارزیابی داراییهای شرکت روی آن انجام میشود.
چرا اعتبارسنجی و ارزیابی داراییهای شرکت اهمیت دارد؟
ممکن است دارایی در فهرست رسمی شرکت درج شده باشد، اما در عمل با مشکلاتی مثل اینها روبهرو باشد:
- مالکیت آن کامل یا بدون ابهام نیست.
- در رهن بانک یا در توقیف قضایی قرار دارد.
- بهشدت مستهلک شده و عملاً کارایی چندانی ندارد.
- قابلیت استفاده در فعالیت فعلی شرکت را ندارد.
- ارزش واقعی آن بهمراتب کمتر از مبلغ ثبتشده در دفاتر است.
- در واقع متعلق به شخص یا شرکت دیگری است، نه شرکت موردنظر.
- مدارک مالکیت آن ناقص، مخدوش یا نامشخص است.
هدف از اعتبارسنجی و ارزیابی داراییهای شرکت این است که تصمیمگیری صرفاً بر اساس یک فهرست یا یک عدد نهایی انجام نشود. وقتی هر دارایی بهصورت جداگانه بررسی میشود، تصویر واقعیتری از داراییهای شرکت به دست میآید.
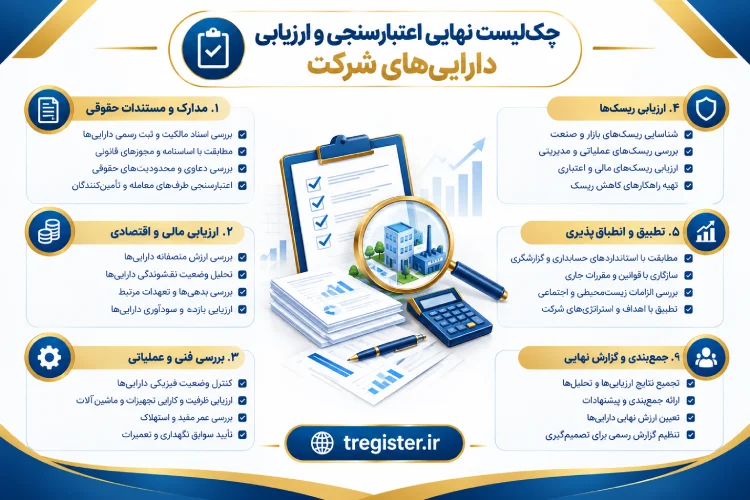
چکلیست اعتبارسنجی و ارزیابی داراییهای شرکت
این بخش، هسته اصلی مقاله است. برای هر نوع دارایی، مواردی که باید بررسی شوند بهصورت جداگانه آمده است.
1-بررسی مالکیت اعتبارسنجی و ارزیابی داراییهای شرکت
پیش از هر چیز باید مشخص شود دارایی واقعاً در اختیار چه کسی است:
- دارایی به نام چه شخص یا شرکتی ثبت شده است؟
- سند یا مدرک مالکیت معتبر برای آن وجود دارد؟
- مشخصات سند (نام، شماره، تاریخ) با اطلاعات رسمی شرکت مطابقت دارد؟
- مالکیت مشترک با شخص یا نهاد دیگری وجود دارد؟
- دارایی فیزیکاً در اختیار شرکت است یا در دست شخص ثالث (مثلاً اجاره داده شده یا امانت است)؟
2-بررسی اسناد و مدارک اعتبارسنجی و ارزیابی داراییهای شرکت
هر مدرک باید با مشخصات واقعی دارایی تطبیق داده شود، نه صرفاً وجود داشته باشد. مدارکی که معمولاً باید بررسی شوند:
- سند مالکیت
- فاکتور خرید
- قرارداد مرتبط با تحصیل دارایی
- کارت یا سند خودرو
- اسناد گمرکی، در صورتی که دارایی وارداتی باشد
- مدارک فنی و شناسنامه ماشینآلات
- مجوزهای بهرهبرداری یا استفاده مرتبط
اگر تاریخ، شماره سریال یا مشخصات فنی در مدرک با آنچه در محل مشاهده میشود فرق داشته باشد، این خودش یک مغایرت جدی است که باید پیگیری شود.
3-بررسی وضعیت حقوقی اعتبارسنجی و ارزیابی داراییهای شرکت
بسته به نوع دارایی و شرایط شرکت، موارد زیر ممکن است مطرح باشد:
- رهن نزد بانک یا مؤسسه مالی
- توقیف قضایی
- وثیقه در قبال تعهدات دیگر
- محدودیت در انتقال یا فروش
- مالکیت مشترک با اشخاص دیگر
- دعاوی حقوقی جاری مرتبط با آن دارایی
بررسی حقوقی نهایی و استعلام رسمی باید توسط مشاور حقوقی یا متخصص مربوط انجام شود؛ این بخش از چکلیست فقط نقاطی را مشخص میکند که باید مورد استعلام قرار گیرند.
4-بررسی ملک، زمین و سوله
برای املاک شرکت، این موارد باید بررسی شوند:
- مساحت واقعی در مقابل مساحت مندرج در سند
- موقعیت دقیق و دسترسیها
- نوع و اعتبار سند
- کاربری ملک (اداری، تجاری، صنعتی و غیره)
- حدود اربعه و مرزهای ملک
- وضعیت فیزیکی بنا
- انشعابات آب، برق و گاز
- وجود رهن یا هرگونه محدودیت
- مجوزهای ساخت یا بهرهبرداری
- وضعیت فعلی بهرهبرداری (فعال، نیمهفعال، متروکه)
اگر شرکت صنعتی است، سوله، کارخانه، زمین صنعتی و زیرساختهای مرتبط (مانند خطوط برق فشار قوی یا سیستم تصفیه) باید جداگانه بررسی شوند، چون معمولاً بخش قابلتوجهی از ارزش داراییهای ثابت را تشکیل میدهند.
5-ارزیابی ماشینآلات و تجهیزات در اعتبارسنجی و ارزیابی داراییهای شرکت
در ارزیابی تجهیزات شرکت و بررسی ماشینآلات شرکت، این نکات اهمیت دارند:
- وجود واقعی دستگاه در محل اعلامشده
- برند و مدل دقیق
- سال ساخت
- میزان کارکرد یا ساعات فعالیت
- وضعیت فنی فعلی
- میزان فرسودگی نسبت به عمر مفید
- سابقه تعمیرات و نگهداری
- امکان تأمین قطعات یدکی در آینده
- قابلیت استفاده واقعی در فعالیت جاری شرکت
برای ماشینآلات تخصصی یا صنعتی، ارزیابی یک کارشناس فنی معمولاً دقت بیشتری نسبت به بررسی ظاهری دارد، چون بسیاری از ایرادها (مثل خرابی داخلی یا کاهش راندمان) با نگاه ظاهری قابل تشخیص نیستند.
6-بررسی خودروهای شرکت
برای هر خودرو، موارد زیر باید مشخص شود:
- مالکیت رسمی و تطابق آن با نام شرکت
- مدل و سال ساخت
- میزان کارکرد
- وضعیت فنی و بدنه
- سند و مدارک مرتبط
- وضعیت بیمه
- وجود بدهی یا محدودیت در انتقال سند
7-اعتبارسنجی و ارزیابی داراییهای شرکت در موجودی کالا و مواد اولیه
موجودی اعلامشده در سیستم یا صورتهای مالی باید تا حد امکان با شرایط واقعی مطابقت داشته باشد:
- وجود واقعی موجودی در انبار
- تعداد دقیق در مقابل تعداد ثبتشده
- کیفیت کالا یا مواد اولیه
- سلامت فیزیکی (آسیبدیدگی، رطوبت، خرابی)
- تاریخ مصرف، در صورتی که موضوعیت داشته باشد
- شرایط نگهداری انبار
- قابلیت استفاده یا فروش واقعی کالا
اختلاف بین موجودی دفتری و موجودی واقعی، یکی از رایجترین مغایرتهایی است که در بررسی موجودی شرکت دیده میشود.
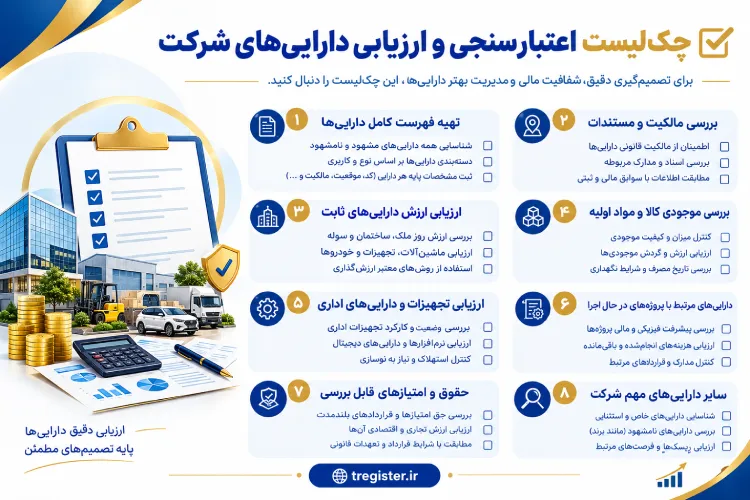
8-بررسی تجهیزات اداری و سایر داراییهای قابل مشاهده
تجهیزات اداری مثل میز، صندلی، سیستمهای کامپیوتری یا تجهیزات شبکه معمولاً ارزش کمتری نسبت به داراییهای اصلی دارند. با این حال، در شرکتهای بزرگ یا معاملاتی که تعداد این تجهیزات زیاد است، بهتر است فهرست آنها هم با وضعیت واقعی تطبیق داده شود تا از درج داراییهای غیرموجود یا از رده خارج جلوگیری شود.
جدول چکلیست اعتبارسنجی و ارزیابی داراییهای شرکت
| نوع دارایی | چه چیزی بررسی شود؟ | مدرک یا روش بررسی | میزان اهمیت |
| زمین و ملک | مالکیت، کاربری، وضعیت حقوقی | سند و استعلام | بسیار مهم |
| سوله و ساختمان | وضعیت بنا و مالکیت | سند و بازدید | مهم |
| ماشینآلات | وجود، مدل، کارکرد و وضعیت فنی | بازدید و کارشناسی | بسیار مهم |
| خودرو | مالکیت و وضعیت فنی | مدارک و بازدید | مهم |
| موجودی کالا | مقدار و سلامت | شمارش و بازدید | مهم |
| تجهیزات اداری | وجود و وضعیت | بازدید | متوسط |
| داراییهای پروژه | وضعیت و مالکیت | قرارداد و مدارک | مهم |
چگونه ارزش واقعی اعتبارسنجی و ارزیابی داراییهای شرکت را بررسی کنیم؟
ارزش واقعی یک دارایی با مبلغی که در دفاتر ثبت شده یا فروشنده اعلام میکند، همیشه یکی نیست. در بررسی اعتبارسنجی و ارزیابی داراییهای شرکت این عوامل نقش دارند:
- قیمت روز دارایی مشابه در بازار
- عمر دارایی از زمان تحصیل
- میزان استهلاک واقعی، نه فقط استهلاک دفتری
- وضعیت فنی و کارکرد فعلی
- شرایط عمومی بازار برای آن نوع دارایی
- امکان فروش سریع یا نقدشوندگی
- هزینه احتمالی تعمیر یا بازسازی
- موقعیت ملک، در صورت مرتبط بودن
- کاربری مجاز دارایی
- هرگونه محدودیت حقوقی که بر ارزش اثر میگذارد
ارزشگذاری دقیق معمولاً نیازمند بررسی موردی هر دارایی است و ارائه یک فرمول ثابت برای همه داراییها نمیتواند دقیق باشد؛ هر دارایی باید با در نظر گرفتن شرایط خاص خودش بررسی شود.
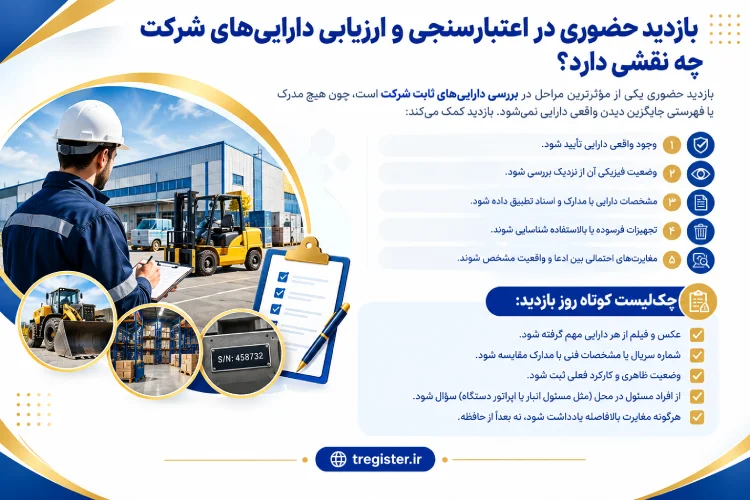
بازدید حضوری در اعتبارسنجی و ارزیابی داراییهای شرکت چه نقشی دارد؟
بازدید حضوری یکی از مؤثرترین مراحل در بررسی داراییهای ثابت شرکت است، چون هیچ مدرک یا فهرستی جایگزین دیدن واقعی دارایی نمیشود. بازدید کمک میکند:
- وجود واقعی دارایی تأیید شود.
- وضعیت فیزیکی آن از نزدیک بررسی شود.
- مشخصات دارایی با مدارک و اسناد تطبیق داده شود.
- تجهیزات فرسوده یا بلااستفاده شناسایی شوند.
- مغایرتهای احتمالی بین ادعا و واقعیت مشخص شوند.
چکلیست کوتاه روز بازدید:
- عکس و فیلم از هر دارایی مهم گرفته شود.
- شماره سریال یا مشخصات فنی با مدارک مقایسه شود.
- وضعیت ظاهری و کارکرد فعلی ثبت شود.
- از افراد مسئول در محل (مثل مسئول انبار یا اپراتور دستگاه) سؤال شود.
- هرگونه مغایرت بلافاصله یادداشت شود، نه بعداً از حافظه.
چه مغایرتهایی در بررسی اعتبارسنجی و ارزیابی داراییهای شرکت باید جدی گرفته شوند؟
برخی مغایرتها اهمیت بیشتری دارند و نباید نادیده گرفته شوند:
- دارایی در مدارک هست اما در محل دیده نمیشود: نشانه احتمالی فروش، جابهجایی یا درج نادرست در فهرست است.
- مشخصات دستگاه با اطلاعات ارائهشده فرق دارد: میتواند به معنی اشتباه در ثبت یا تلاش برای پنهان کردن وضعیت واقعی باشد.
- ملک یا تجهیزات در اختیار شخص دیگری است: نشان میدهد مالکیت یا کنترل واقعی شرکت روی آن دارایی کامل نیست.
- دارایی محدودیت حقوقی دارد: مثل رهن یا توقیف، که میتواند روی امکان استفاده یا انتقال آن اثر بگذارد.
- تجهیزات فرسوده یا غیرقابل استفادهاند: یعنی ارزش واقعی آنها بسیار کمتر از رقم دفتری است.
- موجودی اعلامشده با موجودی واقعی فرق دارد: میتواند نشانه مشکل در سیستم ثبت یا حتی کسری واقعی موجودی باشد.
- اسناد مالکیت ناقص یا نامشخص هستند: ریسک حقوقی جدی برای هرگونه استفاده یا انتقال بعدی ایجاد میکند.
- فروشنده اطلاعات متفاوتی درباره یک دارایی ارائه میدهد: این تناقض باید پیش از هر تصمیمی روشن شود.
برای مشاهده لیست تمامی شرکت ها مراجعه کنید به صفحه: خرید شرکت
بررسی داراییهای نامشهود شرکت در اعتبارسنجی و ارزیابی داراییهای شرکت
نه همه داراییهای مهم شرکت قابل لمس هستند. بخشی از ارزش یک شرکت میتواند در داراییهایی باشد که فیزیکی نیستند اما همچنان باید در اعتبارسنجی و ارزیابی داراییهای شرکت بررسی شوند:
- علائم تجاری و برندهای ثبتشده
- حق اختراع و مالکیت فکری
- لایسنسها و مجوزهای نرمافزاری
- قراردادهای بلندمدت با مشتریان یا تأمینکنندگان
- پایگاه داده مشتریان
- دامنه اینترنتی و حسابهای رسمی کسبوکار
- سرقفلی، در صورتی که در معامله موضوعیت داشته باشد
برای هر مورد باید بررسی شود آیا مدرک ثبت رسمی وجود دارد، اعتبار آن هنوز باقی است، و آیا انتقال آن به مالک جدید از نظر حقوقی و قراردادی امکانپذیر است یا نه. ارزشگذاری داراییهای نامشهود معمولاً پیچیدهتر از داراییهای فیزیکی است و در موارد قابلتوجه، بهتر است با کمک متخصص انجام شود.
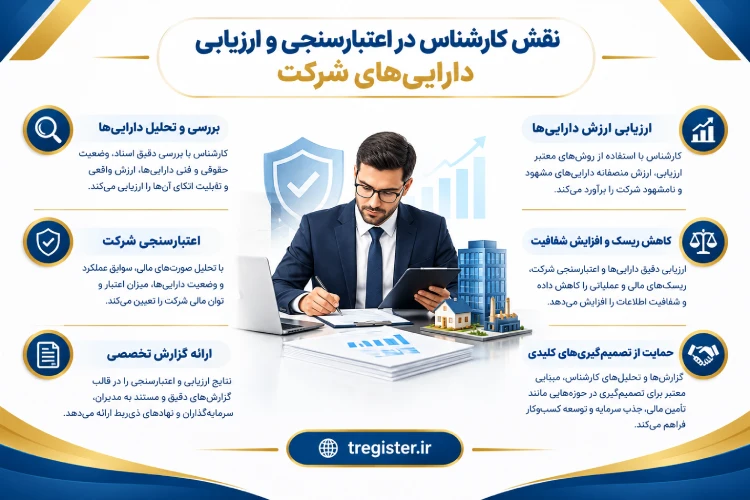
نقش کارشناس در اعتبارسنجی و ارزیابی داراییهای شرکت
بسته به نوع دارایی، معمولاً به کمک متخصصان مختلف نیاز است:
- کارشناس رسمی یا متخصص امور ملکی برای زمین، ساختمان و سوله
- کارشناس فنی برای ماشینآلات و تجهیزات تخصصی
- متخصص مالی برای بررسی اطلاعات مالی مرتبط با داراییها
- مشاور حقوقی برای بررسی مالکیت، رهن، توقیف و سایر محدودیتهای حقوقی
استفاده از کارشناس باید متناسب با ارزش و پیچیدگی دارایی باشد؛ برای داراییهای کمارزش یا ساده، بررسی داخلی معمولاً کافی است، اما در اعتبارسنجی و ارزیابی داراییهای شرکت برای داراییهای بزرگ یا فنی، هزینه کارشناسی معمولاً در برابر ریسک احتمالی ناچیز است.
اعتبارسنجی و ارزیابی داراییهای شرکت قبل از خرید چه کمکی میکند؟
وقتی موضوع خرید یا انتقال شرکت مطرح است، نتیجه این بررسی در اعتبارسنجی و ارزیابی داراییهای شرکت میتواند به خریدار کمک کند:
- تصویر دقیقتری از وضعیت واقعی شرکت داشته باشد.
- ریسک معامله را بهتر بشناسد و پیش از تعهد نهایی از آن آگاه شود.
- درباره قیمت منطقیتر و بر پایه شواهد مذاکره کند.
- موارد مشکوک یا مغایرتها را پیش از نهایی شدن معامله شناسایی کند.
- درباره ادامه یا توقف معامله تصمیم آگاهانهتری بگیرد.
چکلیست نهایی اعتبارسنجی و ارزیابی داراییهای شرکت
- فهرست کامل داراییها دریافت شده است.
- مالکیت داراییهای مهم بررسی شده است.
- اسناد و مدارک با مشخصات واقعی تطبیق داده شدهاند.
- وضعیت حقوقی داراییها بررسی شده است.
- املاک و سولهها بازدید شدهاند.
- ماشینآلات و تجهیزات از نزدیک بررسی شدهاند.
- وضعیت فنی داراییهای مهم مشخص شده است.
- موجودی کالا و مواد اولیه بررسی شده است.
- داراییهای دارای رهن یا محدودیت شناسایی شدهاند.
- ارزش واقعی داراییهای مهم بهصورت مستقل بررسی شده است.
- مغایرتهای موجود ثبت و پیگیری شدهاند.
- موارد مهم پیش از تصمیم نهایی تعیینتکلیف شدهاند.
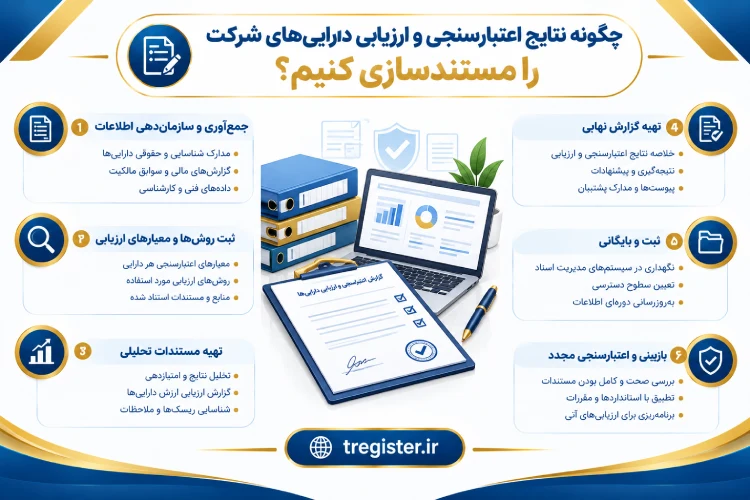
چگونه نتایج اعتبارسنجی و ارزیابی داراییهای شرکت را مستندسازی کنیم؟
خیلی از افرادی که این مسیر را طی میکنند، بازدید میروند، عکس میگیرند، با چند نفر صحبت میکنند، اما در نهایت همه چیز فقط در ذهنشان میماند. بعد از چند هفته که وارد مذاکره یا تصمیمگیری میشوند، یادشان نمیآید کدام دستگاه مشکل داشت یا کدام مدرک ناقص بود. برای همین، مستندسازی همانقدر مهم است که خود بررسی.
بهترین کار این است که برای هر دارایی یک برگه یا فایل جداگانه تشکیل شود، نه یک یادداشت کلی برای کل شرکت. در این فایل، مشخصات دارایی، تاریخ بازدید، عکسها، مدارکی که دیده شده و هر نکتهای که در بازدید یا بررسی مدارک به ذهن رسیده، ثبت شود. حتی اگر چیزی در آن لحظه بیاهمیت به نظر برسد، بهتر است نوشته شود؛ چون در ادامه بررسی ممکن است همان نکته کوچک به یک مغایرت بزرگتر وصل شود.
یک روش ساده و کاربردی، استفاده از یک جدول یا فایل اکسل مشترک است که ستونهای آن شامل نام دارایی، وضعیت مالکیت، وضعیت حقوقی، وضعیت فنی، مغایرتهای مشاهدهشده و اقدام بعدی موردنیاز باشد. این فایل بهمرور تبدیل به یک تصویر کامل از وضعیت واقعی داراییهای شرکت میشود و هر زمان لازم باشد، میتوان بهجای مرور خاطرات، به آن رجوع کرد.
نکته دیگری که معمولاً نادیده گرفته میشود، ثبت منبع اطلاعات است. وقتی چیزی از فروشنده یا نماینده شرکت شنیده میشود، بهتر است مشخص شود این اطلاعات شفاهی بوده یا مستند. تفاوت بین «فروشنده گفت دستگاه سالم است» و «در سند فنی ثبت شده دستگاه در فلان تاریخ سرویس شده» خیلی زیاد است، و اگر این تفاوت از همان ابتدا مشخص نشود، در مرحله تصمیمگیری همه چیز با هم قاطی میشود.
اشتباهات رایج هنگام اعتبارسنجی و ارزیابی داراییهای شرکت
- اعتماد کامل به فهرست دارایی ارائهشده توسط فروشنده، بدون بررسی مستقل
- ندیدن دارایی از نزدیک و اکتفا به عکس یا توضیح شفاهی
- بررسی نکردن مالکیت واقعی و صرفاً نگاه کردن به فهرست دفتری
- توجه نکردن به میزان واقعی فرسودگی تجهیزات
- یکی دانستن قیمت دفتری و ارزش واقعی دارایی
- نادیده گرفتن رهن، توقیف یا محدودیت انتقال
- بررسی نکردن دقیق مدارک و اسناد هر دارایی در اعتبارسنجی و ارزیابی داراییهای شرکت
- عجله برای تعیین قیمت نهایی شرکت پیش از تکمیل بررسی داراییها
- نادیده گرفتن هزینه احتمالی تعمیر یا جایگزینی تجهیزات فرسوده
سوالات متداول
1-اعتبارسنجی و ارزیابی داراییهای شرکت شامل چه مواردی است؟ شامل بررسی وجود واقعی دارایی، مالکیت، اسناد، وضعیت حقوقی، وضعیت فیزیکی و ارزش تقریبی آن است. هدف این است که تصویر واقعی از هر دارایی بهجای اعتماد صرف به فهرست یا عدد به دست بیاید.
2-چگونه مالکیت داراییهای شرکت را بررسی کنیم؟ با بررسی سند یا مدرک رسمی مالکیت، تطبیق نام و مشخصات آن با اطلاعات شرکت، و بررسی اینکه آیا مالکیت مشترک یا محدودیتی وجود دارد یا نه.
3-آیا ارزش ثبتشده دارایی با ارزش واقعی آن یکسان است؟ همیشه نه. عواملی مثل استهلاک واقعی، شرایط بازار و وضعیت فنی میتوانند ارزش واقعی را از رقم دفتری متفاوت کنند.
4-در بازدید حضوری داراییهای شرکت چه چیزهایی را بررسی کنیم؟ وجود واقعی دارایی، وضعیت فیزیکی، تطابق مشخصات با مدارک و هرگونه مغایرت احتمالی نسبت به آنچه اعلام شده است.
5-چگونه ماشینآلات شرکت را ارزیابی کنیم؟ با بررسی برند، مدل، سال ساخت، میزان کارکرد، وضعیت فنی، سابقه تعمیرات و در صورت لزوم با کمک کارشناس فنی در اعتبارسنجی و ارزیابی داراییهای شرکت.
6-برای ارزیابی ملک و سوله شرکت به چه مدارکی نیاز است؟ سند مالکیت، مدارک کاربری، مجوزهای بهرهبرداری یا ساخت، و در صورت وجود، مدارک مربوط به رهن یا محدودیتهای حقوقی.
7-آیا برای ارزیابی داراییهای شرکت باید از کارشناس کمک گرفت؟ برای داراییهای ساده معمولاً بررسی داخلی کافی است، اما برای داراییهای بزرگ، فنی یا پرارزش، کمک کارشناس رسمی یا فنی میتواند از اشتباهات پرهزینه جلوگیری کند.
8-اگر دارایی اعلامشده در محل وجود نداشته باشد چه باید کرد؟ این مورد باید فوراً مستند و از طرف مقابل توضیح خواسته شود؛ تا زمان روشن شدن موضوع، نباید آن دارایی در محاسبه ارزش نهایی لحاظ شود.
پیشنهاد مقاله:
– ارزش گذاری شرکت آماده چگونه انجام میشود؟